

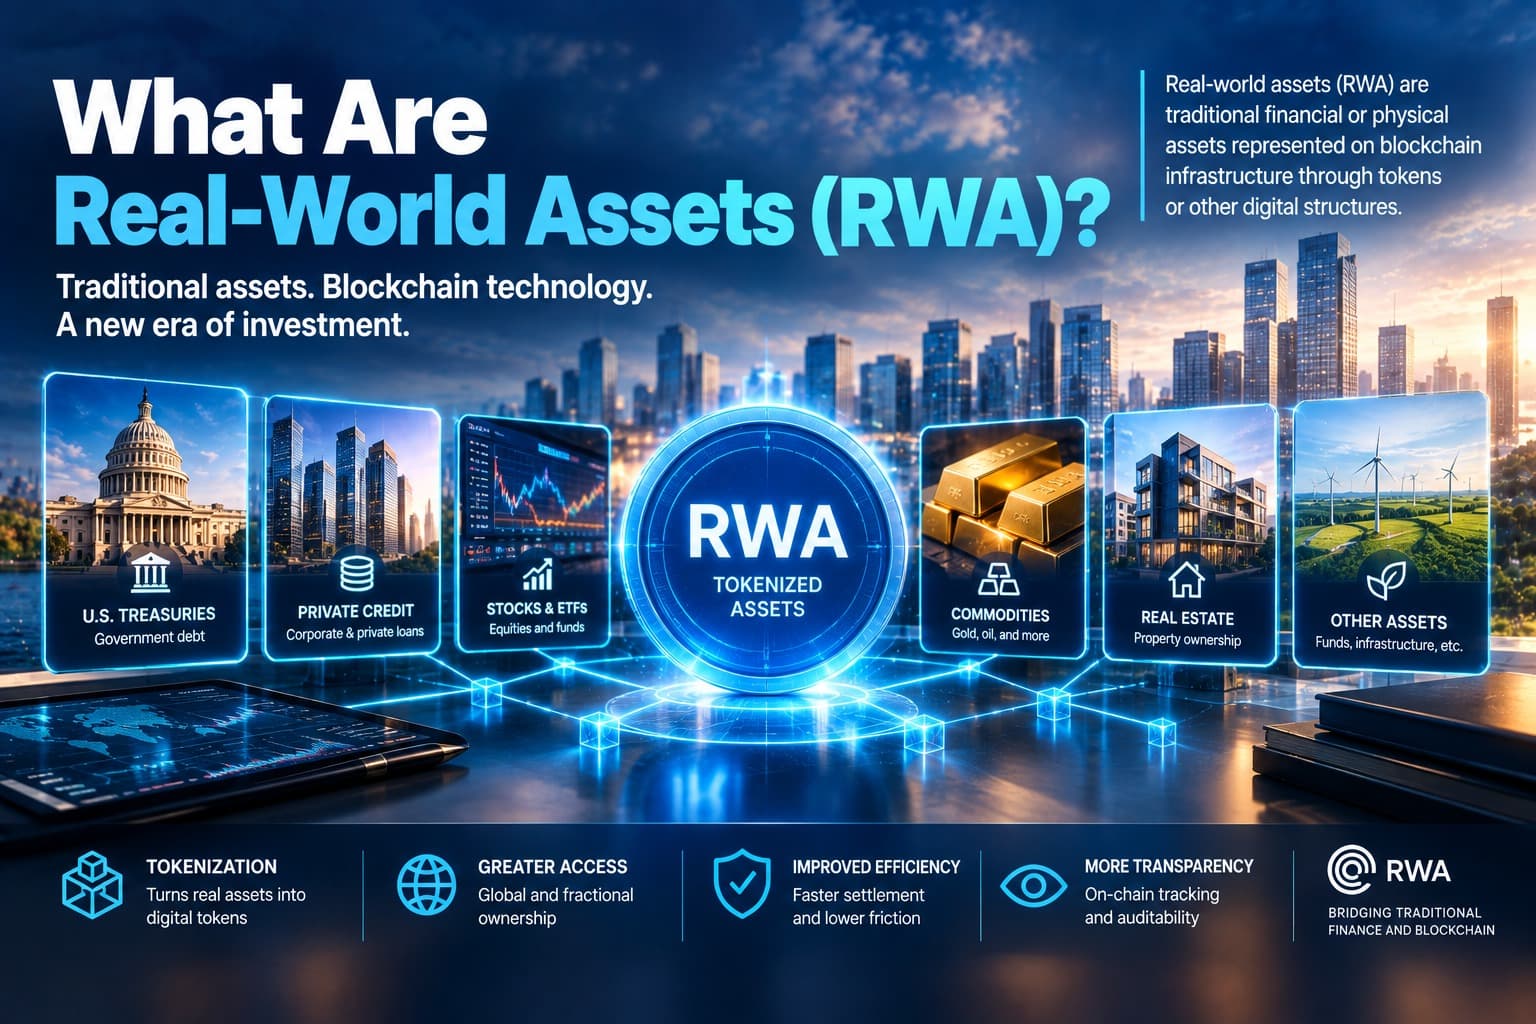
Los activos del mundo real, conocidos habitualmente como RWA por sus siglas en inglés, son activos financieros o físicos tradicionales representados mediante infraestructura blockchain. La categoría incluye activos como bonos del Tesoro de Estados Unidos, crédito corporativo y privado, fondos de inversión, acciones, materias primas y bienes raíces. La tokenización de RWA conecta estos activos con registros digitales programables, creando nuevas formas de registrar la propiedad, transferir valor y automatizar transacciones financieras.
El concepto ha evolucionado mucho más allá de un nicho experimental del sector cripto. RWA.xyz, una plataforma de datos centrada específicamente en activos del mundo real tokenizados, sigue la actividad de instituciones y empresas en diferentes clases de activos, emisores, plataformas y redes blockchain. Sus datos son utilizados por instituciones, reguladores, inversores y emisores de activos para analizar el mercado de la tokenización.
El cambio también está recibiendo atención de importantes instituciones financieras y organismos internacionales. El Fondo Monetario Internacional (FMI) describe la tokenización como una posible transformación estructural de la arquitectura financiera, mientras que el Banco de Pagos Internacionales (BPI) ha destacado la capacidad de los activos tokenizados para combinar la información de los activos con las reglas que regulan sus transferencias y liquidación.
¿Qué significa realmente RWA?
En términos sencillos, un RWA es un activo o derecho financiero del mundo tradicional que está representado mediante infraestructura blockchain.
 Grado institucional: Ecosistema RWA de Solana escala a un nuevo máximo histórico de 2.500 millones de dólares→
Un token puede representar:
- un bono del Tesoro de Estados Unidos;
- un fondo del mercado monetario;
- un bono corporativo;
- crédito privado;
- un fondo de inversión;
- una acción cotizada;
- oro u otra materia prima;
- bienes raíces;
- otros activos financieros o físicos.
Lo importante es que el token blockchain no es automáticamente equivalente al activo subyacente.
La estructura jurídica determina qué posee realmente el titular del token o qué derecho tiene sobre el activo.
El FMI señala que un valor tokenizado puede emitirse directamente en un registro digital o representar un activo que existe fuera de ese registro. En este último caso, un intermediario puede seguir necesitando custodiar el activo subyacente dentro del sistema financiero tradicional.
Esta diferencia es fundamental.
Por ejemplo, un fondo del Tesoro tokenizado puede representar un derecho respaldado por bonos del Tesoro mantenidos por un custodio. La blockchain proporciona el registro digital y el mecanismo de transferencia, mientras que los valores subyacentes continúan formando parte de la infraestructura financiera convencional.
¿Cómo funciona la tokenización de RWA?
El proceso de tokenización generalmente incluye varias capas.
1. El activo subyacente
Es el activo económico que se representa: un bono del Tesoro, un bono corporativo, un fondo, una acción, una materia prima o una participación inmobiliaria.
2. Estructura jurídica y custodia
El emisor o intermediario establece quién es propietario del activo, quién lo mantiene bajo custodia y qué derechos representa el token.
3. Emisión del token
Se crea un token digital en una blockchain u otro registro programable.
4. Cumplimiento y controles de acceso
Dependiendo del producto y de la jurisdicción, los inversores pueden tener que cumplir requisitos de elegibilidad, KYC, AML u otras obligaciones regulatorias.
5. Transferencia y liquidación
El token puede transferirse dentro de la infraestructura blockchain permitida, lo que potencialmente permite liquidaciones automatizadas o interacción con otros activos digitales.
Aquí es donde la tokenización se diferencia de simplemente convertir un activo en un registro electrónico.
El objetivo es hacer que el derecho financiero sea legible para las máquinas y programable.
El BPI describe la tokenización como el registro de derechos sobre activos reales o financieros en una plataforma programable, con potencial para integrar mensajería, conciliación y transferencia de activos en un mismo proceso.
RWA.xyz muestra la expansión del mercado
RWA.xyz ofrece una visión estructurada del sector.
Al 28 de septiembre de 2026, su panel global mostraba aproximadamente 38.550 millones de dólares en valor de activos distribuidos y 357.990 millones de dólares en valor de activos representados. También registraba cerca de 4,85 millones de titulares de activos RWA, actividad en 39 redes y aproximadamente 306.330 millones de dólares en stablecoins.
Estas cifras deben interpretarse correctamente.
RWA.xyz diferencia entre valor de activos distribuidos y valor de activos representados. Esta distinción es importante porque no toda representación basada en blockchain significa necesariamente que los inversores puedan comprar, mantener o transferir libremente el activo en la cadena.
La plataforma también sigue los stablecoins como una categoría separada, aunque estos suelen aparecer en las conversaciones sobre el mercado más amplio de tokenización.
Esto evita un error frecuente: asumir que todo dólar representado en una blockchain debe contarse automáticamente como valor RWA.
¿Cuáles son las principales categorías de RWA?
El mercado se ha desarrollado en varias clases de activos.
Bonos del Tesoro y deuda pública
Los valores gubernamentales son uno de los casos de uso más consolidados de la tokenización.
Los productos tokenizados relacionados con bonos del Tesoro pueden proporcionar acceso en blockchain a instrumentos que tradicionalmente se mantienen mediante corredores, custodios o fondos. RWA.xyz sigue numerosos productos relacionados con bonos del Tesoro en distintas redes, incluidos fondos y otros vehículos vinculados a deuda pública estadounidense.
El atractivo es relativamente sencillo: los inversores pueden combinar un activo financiero tradicional con las características de transferencia y liquidación de la infraestructura blockchain.
Crédito y crédito privado
El crédito privado también se ha convertido en una categoría importante.
La tokenización puede crear representaciones digitales estandarizadas de exposiciones crediticias, facilitando potencialmente su distribución, seguimiento e integración en sistemas financieros programables.
CryptoQuorum ha analizado recientemente el crecimiento de los fondos de crédito tokenizados, incluido el papel cada vez mayor del capital institucional en los mercados de deuda onchain.
Acciones y ETF
Las acciones tokenizadas representan otro segmento en rápida evolución.
Estos productos pueden proporcionar exposición basada en blockchain a empresas cotizadas o fondos cotizados, aunque la estructura jurídica puede variar considerablemente según el emisor.
Los recientes desarrollos relacionados con la SEC, DTCC, Ondo y otros participantes muestran que los valores tokenizados se están acercando cada vez más a la infraestructura financiera regulada en lugar de permanecer exclusivamente dentro de plataformas nativas del ecosistema cripto.
La cobertura de CryptoQuorum sobre la exención de innovación de la SEC para acciones NMS tokenizadas analiza cómo los reguladores estadounidenses están empezando a definir reglas para la negociación de acciones en blockchain.
Materias primas
El oro es uno de los ejemplos más claros de una materia prima representada digitalmente.
Los productos de oro tokenizado permiten a los usuarios de blockchain mantener un token vinculado a reservas de oro sin almacenar físicamente el metal.
RWA.xyz sigue actualmente productos relacionados con oro tokenizado, incluidos los emitidos por Tether y Paxos.
Bienes raíces
La tokenización inmobiliaria intenta representar derechos de propiedad o derechos financieros relacionados con inmuebles mediante un registro digital.
Esta área es más compleja porque la propiedad legal de un inmueble sigue dependiendo de la legislación local, los registros de propiedad y las estructuras contractuales.
La blockchain puede digitalizar un derecho financiero sin eliminar los sistemas legales y administrativos que rodean al edificio o terreno subyacente.
RWA no es lo mismo que DeFi
Los dos conceptos están relacionados, pero son diferentes.
DeFi describe aplicaciones financieras que funcionan mediante infraestructura blockchain, normalmente utilizando contratos inteligentes.
RWA describe el activo o derecho financiero subyacente que está siendo representado.
Un bono del Tesoro tokenizado puede utilizarse dentro de un protocolo DeFi.
Un fondo de crédito privado tokenizado puede utilizarse como garantía.
Una acción tokenizada puede interactuar eventualmente con una plataforma de negociación onchain.
Por tanto, el mismo activo puede considerarse un RWA y, al mismo tiempo, formar parte de una aplicación DeFi.
Esta combinación es una de las razones por las que el sector ha atraído la atención institucional.
RWA frente a la digitalización tradicional
Es fácil pensar que tokenización es simplemente otro nombre para digitalización.
No lo es.
Los valores tradicionales ya llevan décadas registrados electrónicamente.
La diferencia es que la tokenización puede combinar datos de propiedad, reglas de transferencia y lógica de transacción en un registro programable.
El FMI señala que esto puede cambiar la forma en que los derechos financieros interactúan con la infraestructura de liquidación, permitiendo potencialmente liquidación atómica y transacciones programables.
El BPI también destaca que los activos tokenizados pueden incorporar directamente las reglas que determinan cómo pueden transferirse.
Por ejemplo, un contrato inteligente podría ejecutar un mecanismo de entrega contra pago, de modo que el activo cambie de manos únicamente cuando se reciba el pago correspondiente.
Esto puede reducir algunos procesos de conciliación y dependencias de liquidación.
Opinión de expertos: la tokenización podría cambiar la arquitectura financiera
La investigación más reciente del FMI ofrece una perspectiva relevante.
El trabajo sobre finanzas tokenizadas sostiene que la tokenización está afectando cada vez más al sistema financiero regulado, incluidos bancos, gestores de activos e infraestructuras de mercado. El informe identifica posibles beneficios como la liquidación atómica, una gestión continua de la liquidez y el cumplimiento integrado.
Pero el FMI también destaca los riesgos.
La tokenización puede hacer que los mercados sean más rápidos y programables, pero también puede desplazar riesgos hacia nuevas áreas, como la gobernanza de contratos inteligentes, la infraestructura operativa y las plataformas altamente interconectadas.
El BPI adopta una visión igualmente equilibrada.
Su investigación identifica posibles beneficios de la tokenización, pero también subraya los obstáculos legales, técnicos y de gobernanza. Algunos activos son relativamente sencillos de tokenizar; otros resultan mucho más complejos porque los derechos, la custodia y la propiedad jurídica son más difíciles de estructurar.
Esto es importante porque el tamaño del mercado no debe confundirse con la madurez de su infraestructura.
¿Por qué las instituciones están interesadas?
Las instituciones financieras tradicionales pueden utilizar la tokenización para abordar varios problemas existentes.
Liquidación más rápida
Un registro programable compartido puede reducir el número de procesos de conciliación necesarios entre contrapartes.
Mayor transparencia
Los saldos de activos, transferencias y determinados datos de transacciones pueden resultar más fáciles de auditar.
Programabilidad
Las reglas financieras pueden incorporarse a contratos inteligentes.
Distribución más amplia
Algunos productos pueden resultar más fáciles de distribuir mediante plataformas digitales y entre distintas jurisdicciones, siempre sujeto a la regulación aplicable.
Movilidad de las garantías
Los activos tokenizados pueden potencialmente transferirse o pignorarse de manera más eficiente dentro de procesos de gestión de garantías.
La reciente guía de la CFTC sobre garantías tokenizadas y registros blockchain muestra cómo los reguladores estadounidenses están empezando a considerar blockchain como una capa tecnológica dentro de la infraestructura existente de derivados.
¿Cuáles son los riesgos?
La tokenización de RWA no elimina los riesgos tradicionales de inversión.
Un bono tokenizado puede perder valor.
Una participación inmobiliaria tokenizada puede enfrentar problemas legales o de mercado.
Un instrumento de crédito tokenizado puede incumplir sus obligaciones.
Además, los inversores pueden enfrentarse a nuevos riesgos tecnológicos.
Riesgo de contratos inteligentes
El código puede contener vulnerabilidades o comportamientos inesperados.
Riesgo de custodia
El activo subyacente puede seguir dependiendo de un custodio tradicional u otro intermediario.
Riesgo jurídico
Los derechos asociados al token dependen de contratos, legislación de valores, derecho de propiedad y jurisdicción.
Riesgo de liquidez
Un token puede ser técnicamente transferible en una blockchain sin existir un mercado secundario profundo.
Riesgo de datos y oráculos
Las aplicaciones onchain pueden depender de datos externos para valorar o controlar el activo.
Concentración de plataformas
Grandes cantidades de valor tokenizado pueden depender de un número relativamente pequeño de emisores, custodios o proveedores de infraestructura.
El FMI señala que la tokenización puede cambiar dónde se concentra el riesgo dentro del sistema financiero en lugar de eliminarlo.
¿Por qué los stablecoins aparecen junto a los RWA?
Los stablecoins ocupan una posición especial en las conversaciones sobre tokenización.
Un stablecoin normalmente representa un derecho diseñado para mantener un valor relativamente estable frente a un activo de referencia, como el dólar estadounidense.
Al ser programable y funcionar sobre blockchain, puede servir como componente de pago de una transacción RWA.
Por ejemplo:
Bono del Tesoro tokenizado + stablecoin = activo + pago programable
Esta combinación puede facilitar potencialmente la liquidación atómica, las transferencias de garantías y los procesos financieros automatizados.
Sin embargo, RWA.xyz trata los stablecoins como una categoría diferenciada en su interfaz analítica. Esto recuerda que la capitalización de mercado de los stablecoins no debe sumarse automáticamente a todas las estimaciones del tamaño del mercado RWA.
¿Qué blockchains utilizan los mercados RWA?
Los mercados RWA ya no se concentran en una sola blockchain.
Los datos de redes de RWA.xyz al 28 de septiembre de 2026 muestran actividad significativa en Ethereum, BNB Chain, Solana, Stellar, Avalanche, Liquid Network, Arbitrum, ZKsync Era, Polygon y XRP Ledger, entre otras.
Ethereum sigue siendo la mayor red en la clasificación de RWA.xyz por valor RWA registrado, mientras otras redes desarrollan ecosistemas especializados en tokenización institucional.
El análisis de CryptoQuorum sobre el ecosistema RWA de Solana y Ondo Intelligent Portfolios muestra cómo diferentes redes blockchain compiten por actividad de tokenización institucional.
La competencia ya no depende únicamente de la velocidad de las transacciones.
La custodia, el cumplimiento normativo, la interoperabilidad, las herramientas para desarrolladores y las conexiones con instituciones financieras tradicionales son cada vez más importantes.
¿Hacia dónde puede evolucionar el mercado RWA?
La siguiente fase del desarrollo probablemente se centrará menos en demostrar que los activos pueden tokenizarse y más en comprobar si pueden operar a escala institucional.
Algunas áreas merecen especial atención.
Fondos tokenizados podrían convertirse en productos de distribución y liquidación para gestores de activos.
Garantías tokenizadas podrían mejorar la movilidad del capital dentro de los mercados de derivados y valores.
Acciones tokenizadas podrían conectar plataformas de negociación blockchain con mercados regulados.
Crédito privado podría beneficiarse de una distribución digital más estandarizada.
Bienes raíces podrían beneficiarse de estructuras fraccionadas allí donde la legislación local lo permita.
Agentes de IA podrían interactuar eventualmente con activos financieros tokenizados de forma programática, utilizando stablecoins para liquidar operaciones y blockchain para ejecutar instrucciones.
La reciente investigación de BlackRock sobre la economía nativa de las máquinas ofrece un ejemplo de esta tesis más amplia, al señalar que el software autónomo podría crear demanda de dinero programable, activos tokenizados y mercados de computación.
Qué comprobar antes de invertir en un RWA
Para los inversores, la expresión “RWA tokenizado” no es suficiente.
Las preguntas importantes son:
¿Qué representa exactamente el token?
¿Quién es propietario del activo subyacente?
¿Quién lo mantiene bajo custodia?
¿Qué derechos jurídicos tiene el titular del token?
¿Puede canjearse el token por el activo subyacente?
¿Quién verifica las reservas o la existencia del activo?
¿Dónde puede ofrecerse y transferirse legalmente el token?
¿Qué liquidez tiene el mercado secundario?
¿Qué ocurre si el emisor quiebra?
Estas preguntas son más importantes que el logotipo de la blockchain que aparece en la página del producto.
El valor económico de un RWA depende en última instancia del derecho jurídico y financiero que existe detrás del token, no simplemente del hecho de que exista un token.
Para qué sirve RWA.xyz
RWA.xyz resulta especialmente útil porque proporciona una forma estructurada de comparar emisores, activos y redes en lugar de depender únicamente de anuncios individuales.
La plataforma se presenta como una capa de análisis especializada en activos del mundo real tokenizados y proporciona marcos de clasificación, documentación metodológica, descargas de datos y acceso mediante API. También es utilizada por instituciones, reguladores, inversores y emisores.
Esto permite seguir:
- valor de los activos;
- número de titulares;
- redes;
- plataformas;
- emisiones;
- actividad de transferencias;
- clases de activos.
Para los lectores de CryptoQuorum, también puede servir como punto de partida para verificar si las afirmaciones sobre el crecimiento de RWA están respaldadas por actividad medible del mercado.
Conclusión
Los activos del mundo real (RWA) son activos financieros o físicos tradicionales representados mediante tokens digitales o estructuras relacionadas basadas en blockchain.
La categoría incluye actualmente deuda pública, crédito, fondos, acciones, materias primas y bienes raíces, mientras que los stablecoins funcionan junto al mercado general de tokenización como una importante capa de liquidación.
RWA.xyz ofrece una de las formas más claras de seguir este mercado. Al 28 de septiembre de 2026, su panel mostraba aproximadamente 38.550 millones de dólares de valor de activos distribuidos, 357.990 millones de dólares de valor de activos representados, alrededor de 4,85 millones de titulares de activos RWA y actividad en 39 redes.
La diferencia entre valor distribuido y valor representado es especialmente importante porque la representación de un activo en blockchain no significa necesariamente que pueda transferirse libremente o que esté disponible para que los inversores lo mantengan directamente onchain.
El sistema financiero tradicional presta cada vez más atención a esta evolución.
El FMI describe la tokenización como una posible transformación estructural de la arquitectura financiera, mientras que el BPI destaca el potencial de combinar registros de propiedad, reglas de transferencia y lógica de liquidación en una infraestructura programable.
Al mismo tiempo, ambas instituciones destacan que la seguridad jurídica, la gobernanza, la tecnología y los riesgos para la estabilidad financiera siguen siendo cuestiones importantes.
La siguiente fase de la adopción de RWA no estará determinada simplemente por cuántos activos reciben un token.
La prueba más importante será si los activos tokenizados pueden ofrecer propiedad jurídicamente exigible, custodia fiable, liquidez suficiente, liquidación eficiente e integración con el sistema financiero existente.
Ese es el factor que podría convertir la tokenización de RWA de un sector en crecimiento dentro del ecosistema cripto en un componente duradero de la infraestructura financiera global.
Descargo de responsabilidad
Este artículo se publica exclusivamente con fines informativos y educativos y no constituye asesoramiento financiero, de inversión, legal, fiscal ni profesional. Los activos tokenizados implican riesgos de mercado, liquidez, custodia, legales, regulatorios, operativos y tecnológicos. Los datos de RWA.xyz pueden cambiar a medida que se actualiza su base de datos, y el valor de activos distribuidos y representados son métricas diferentes que no deben considerarse intercambiables. Los lectores deben realizar su propia investigación, revisar la documentación oficial de cada producto y consultar con profesionales cualificados antes de tomar decisiones financieras.